Artículos recientes

Auditar el entusiasmo: qué medir en la IA que ya usamos
No todas las promesas llegan desde afuera: algunas nacen en casa. Muchas organizaciones celebran cuántas personas usan IA, pero pocas pueden decir qué beneficio produce, dónde está realmente y qué IA entró sin que nadie la aprobara. Un uso alto no demuestra valor, y un inventario incompleto no demuestra control. Proponemos tres pasos para auditar…
Auditar la promesa: qué exigir antes de comprar IA
Cómo hacer la auditoría de proveedores de IA: debida diligencia, pruebas con datos propios, derechos de auditoría y el alcance real de ISO/IEC 42001.
Distorsión o valor: ¿qué hace realmente la IA?
La conversación sobre inteligencia artificial en las organizaciones latinoamericanas avanza más rápido que la evidencia que la respalda. Entre proveedores que reetiquetan productos existentes, pilotos presentados como transformación y ejecutivos que aún no cuentan con las herramientas para cuestionar ambos, se distorsiona la imagen de lo que la tecnología realmente hace. Este artículo examina tres…
La nueva ecuación de valor del auditor hacia la confianza digital
En la era de la empresa agéntica, la auditoría interna debe transformarse para construir confianza digital. Para maximizar su valor, la profesión necesita adoptar una perspectiva predictiva y un aseguramiento continuo mediante IA. Implementar controles desde el diseño, como identidades criptográficas y disyuntores algorítmicos, resulta indispensable para gestionar riesgos autónomos y liderar la innovación de…

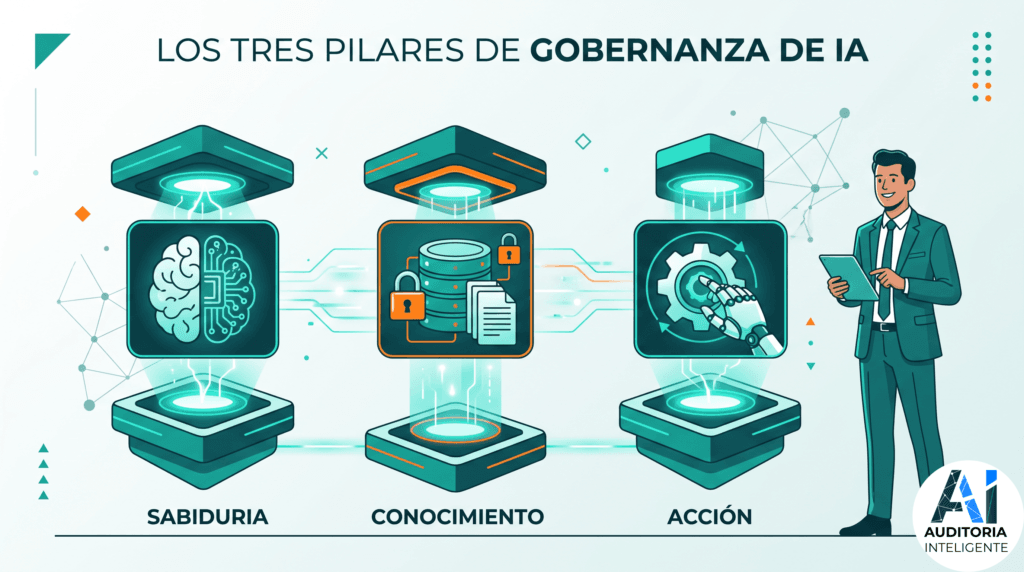
Generando confianza en IA agéntica mediante marcos de gobernanza
Las organizaciones requieren nuevos marcos de gobernanza para auditar la IA agéntica ante la insuficiencia de controles tradicionales. Este análisis, basado en normas como ISO/IEC 42001 y NIST AI RMF, sugiere un modelo táctico de tres partes: sabiduría, conocimiento y acción.
Transformamos la complejidad tecnológica en claridad y control, impulsando la entrega de valor del auditor y apoyar la toma de decisiones estratégicas.
En Auditoría Inteligente, nuestra estrategia editorial se enfocan en abordar temáticas innovadoras y relevantes para profesionales de auditoría interna, gestión de riesgos y cumplimiento normativo. Nos adentramos en temas como gobernanza corporativa, sostenibilidad empresarial, análisis avanzado de datos, aplicaciones de inteligencia artificial, entre otros aspectos afines.