Serie – IA: entre la promesa y la evidencia – Parte 1 de 4
TL;DR
En América Latina, la adopción de inteligencia artificial presenta una brecha entre el alto uso de aplicaciones y la baja inversión o talento especializado. Esta desproporción genera distorsiones organizacionales donde las decisiones se toman basadas en expectativas infladas en lugar de evidencia real.
Las principales distorsiones incluyen declaraciones engañosas sobre capacidades tecnológicas, la compra de herramientas falsamente etiquetadas como autónomas y la falta de métricas para medir el valor real. La auditoría debe exigir gobernanza, validación de promesas y evidencias concretas antes de escalar estos proyectos.
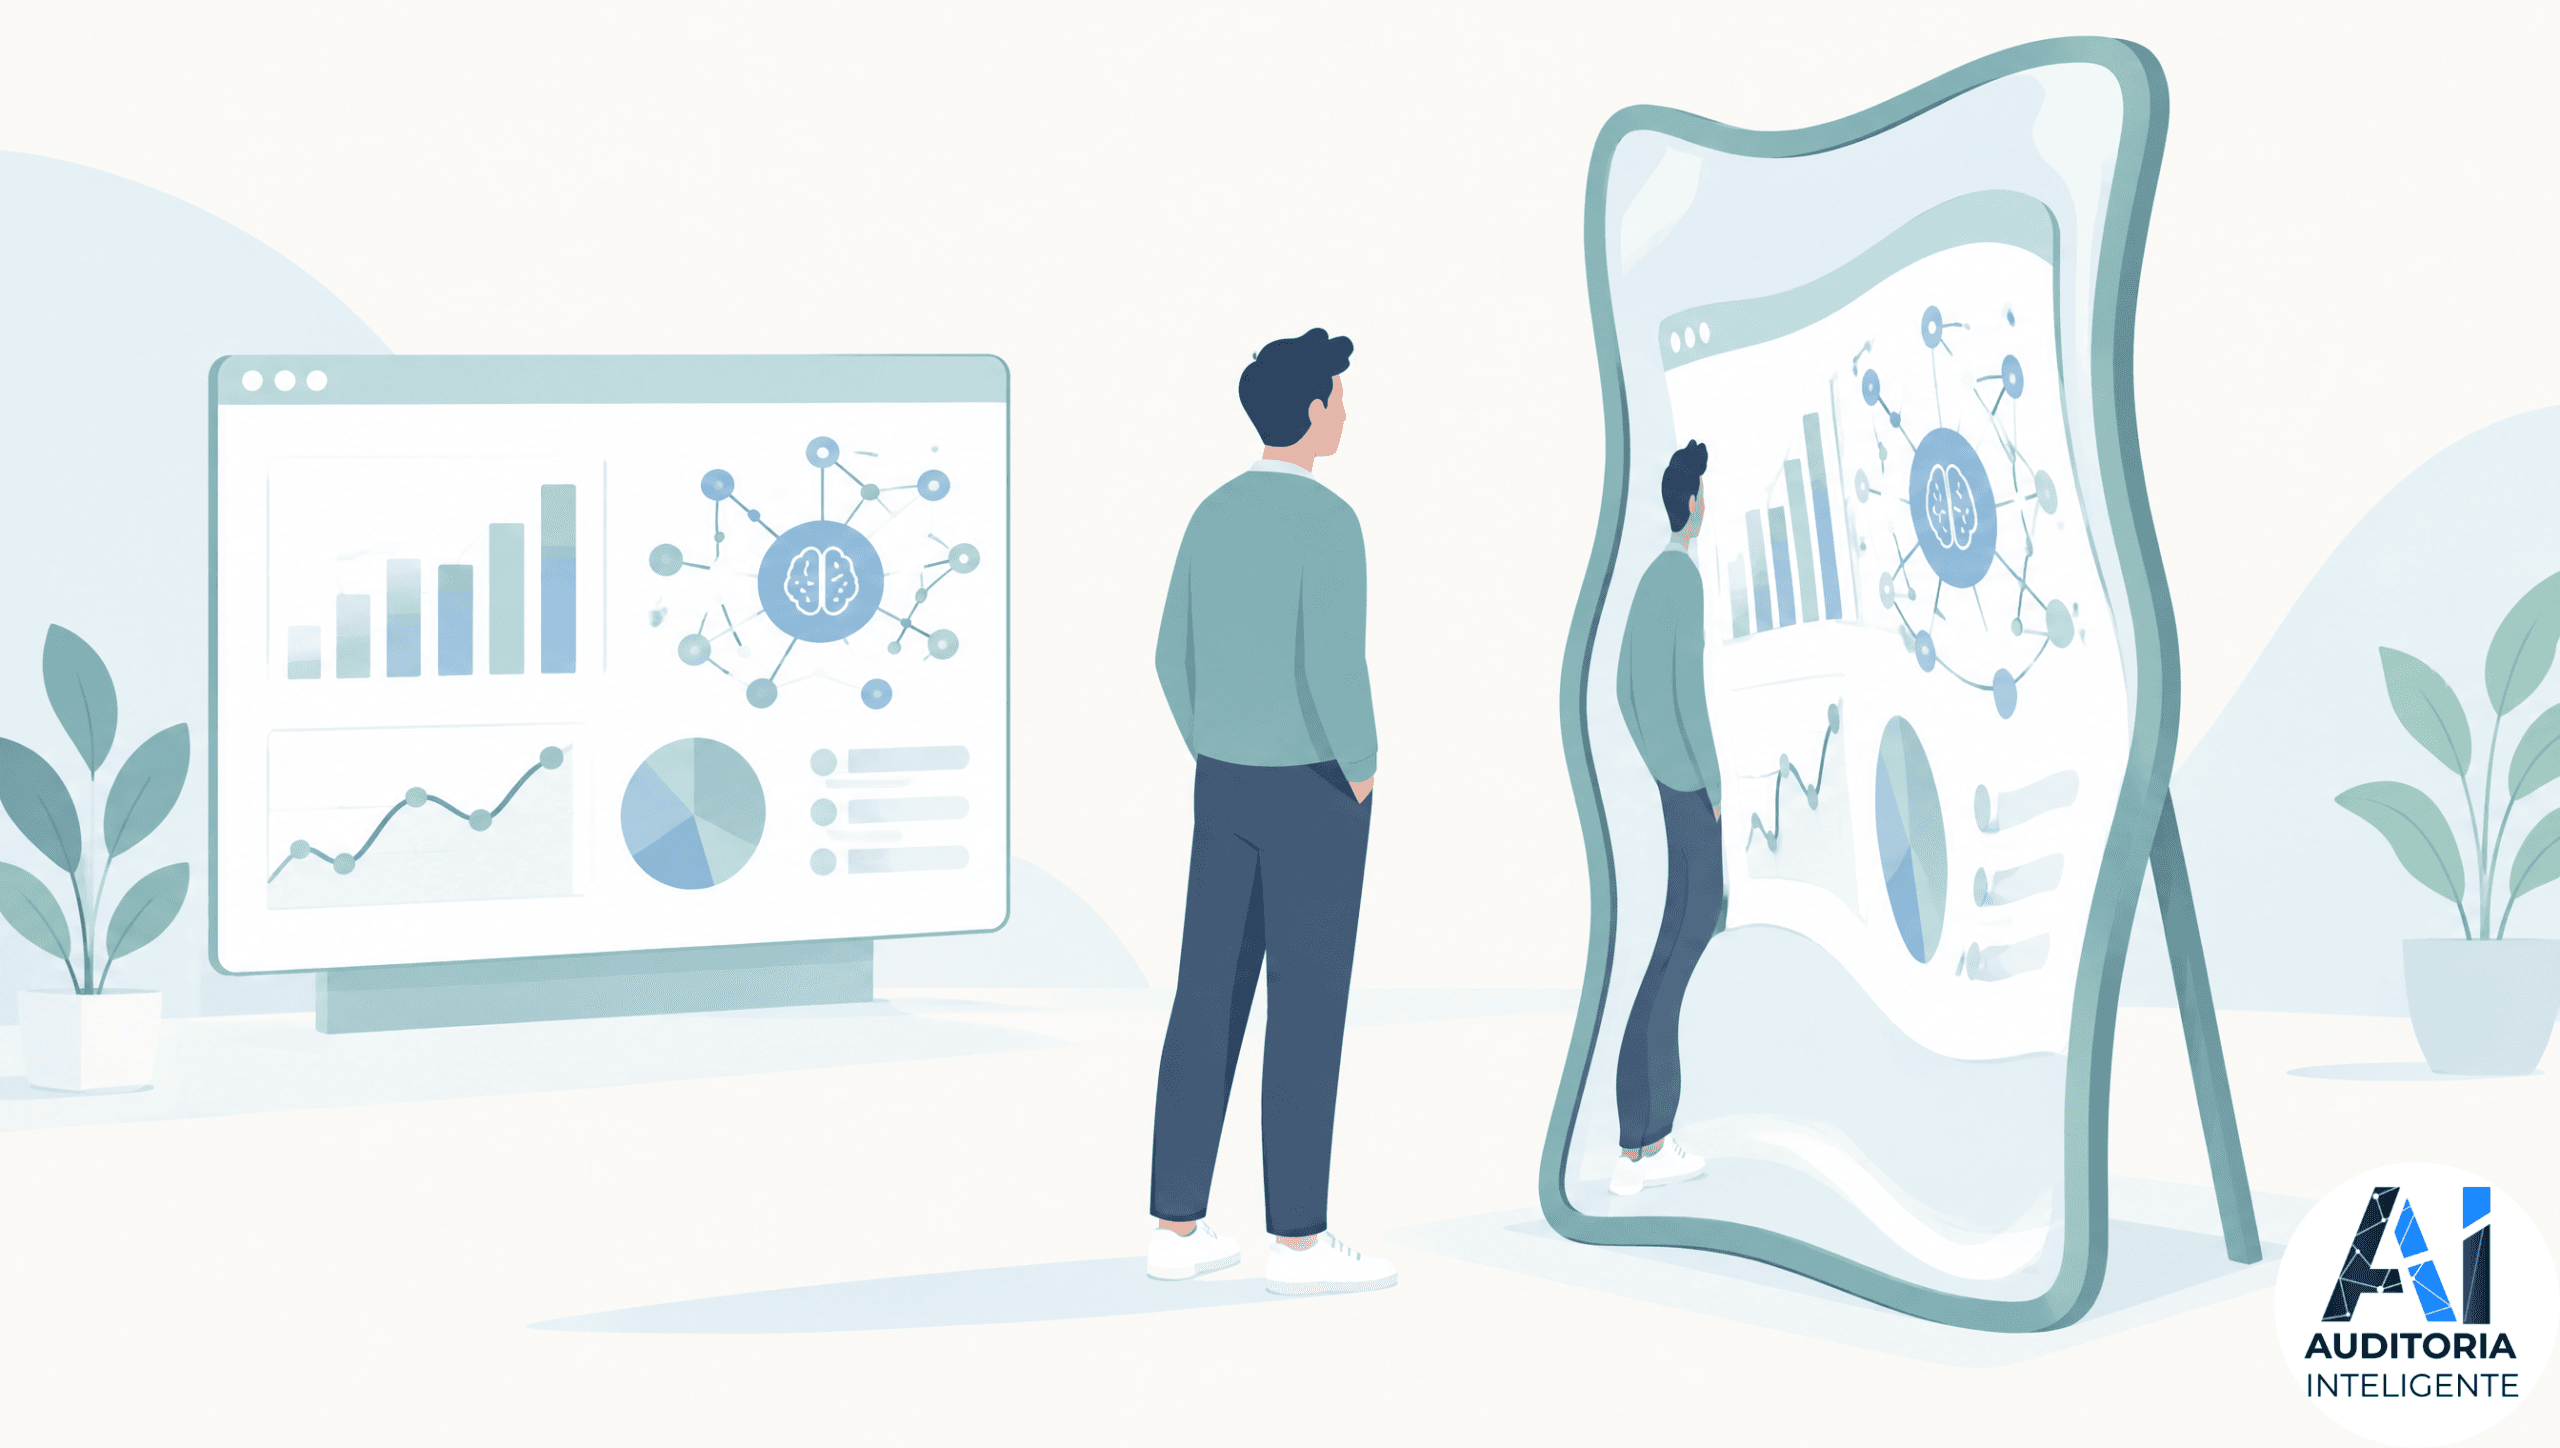
Los espejos de feria tienen algo fascinante: todo lo que reflejan es real, pero la imagen sale estirada, achicada o ensanchada. Nadie ha inventado nada; lo que cambia es la perspectiva. Y cuando una decisión se toma mirando el reflejo y no el objeto, las consecuencias sí son reales.
Con la inteligencia artificial, muchas organizaciones están tomando decisiones frente a un espejo de feria. Y América Latina no es una espectadora. Según el Índice Latinoamericano de Inteligencia Artificial (ILIA) 2025, elaborado por CENIA y la CEPAL para 19 países, la región es la tercera a nivel mundial en descargas de aplicaciones de IA. Sin embargo, ese mismo informe indica que estos países reciben apenas el 1.12 % de la inversión global en IA, y que la alfabetización en IA puntúa el doble que la formación profesional y cuatro veces más que el talento avanzado. Mucho uso, poca profundidad: terreno fértil para la distorsión.
Como auditores, nuestro trabajo no es celebrar ni frenar la adopción, sino pedir evidencia. Veamos tres distorsiones que conviene tener en la mira.
Distorsión 1: Lo que se dice (declaraciones que exceden la capacidad)
En marzo de 2024, la Comisión de Valores de EE. UU. (SEC) anunció acciones contra dos asesores de inversión, Delphia y Global Predictions, por declaraciones engañosas sobre su uso de IA, una práctica que el regulador bautizó como AI washing (presentar como IA lo que no lo es), en analogía con el greenwashing. Según la orden de la SEC, Delphia afirmaba emplear IA y machine learning con datos de sus clientes para anticipar qué empresas y tendencias despuntarían, pero no contaba con esas capacidades. Global Predictions se promocionaba como el "primer asesor financiero regulado con IA" sin poder sustentarlo. Las multas fueron de US$225,000 y US$175,000.
Lo más instructivo para nosotros no es la multa, sino el control ausente: la SEC también determinó que Delphia no tenía políticas para asegurar la exactitud de sus anuncios. La falla no fue tecnológica; fue de gobierno.
El escenario de riesgo
Una entidad financiera regional anuncia en su memoria anual un "motor de decisión crediticia con IA". En la práctica, es un conjunto de reglas de negocio parametrizadas con una interfaz moderna. El equipo de Comunicaciones redactó el titular basado en la presentación del proveedor. Nadie en el comité de riesgos hizo preguntas al respecto. Meses después, un cliente o un regulador pide explicar cómo decide el modelo, y no existe documentación que respalde el anuncio.
El foco del auditor
Las declaraciones públicas sobre IA son afirmaciones de la gerencia y, como tales, deben estar sujetas a control. Conviene recomendar un inventario de afirmaciones (claims) y un proceso de validación conjunto entre comunicaciones, legal, cumplimiento y tecnología antes de publicar. El Marco de Auditoría de IA del IIA, construido sobre el Modelo de las Tres Líneas, es un buen punto de partida para estructurar esa revisión.
Distorsión 2: Lo que se compra (la brecha de conocimiento como modelo de negocio)
Gartner acuñó un término para el fenómeno del lado de la oferta: agent washing, la reetiquetación de asistentes, RPA y chatbots existentes como si fueran agentes autónomos. En su comunicado de junio de 2025, estimó que solo unos 130 de los miles de proveedores que dicen ofrecer IA agéntica son genuinos. Pronosticó que más del 40 % de los proyectos agénticos serán cancelados hacia finales de 2027 por costos crecientes, valor poco claro o controles de riesgo inadecuados. Nótese que la causa no es "el modelo no sirve", sino la gestión alrededor de él.
La lectura regional agrega un matiz. Si la región recibe una fracción mínima de la inversión global y su talento avanzado es escaso, es razonable inferir (es lectura nuestra, no conclusión del ILIA) que buena parte de la IA que llega a nuestras organizaciones se compra en lugar de construirse. Además, el comprador tiene menos capacidad interna para cuestionar al vendedor. La asimetría de información es, en sí misma, un riesgo.
El escenario de riesgo
Un proveedor presenta un "agente autónomo de tesorería". La demostración es impecable, con datos de ejemplo. Ya en producción, el sistema resulta ser un flujo de RPA con un chatbot encima. El contrato excluye derechos de auditoría y no obliga al proveedor a notificar cambios de modelo, y el ejecutivo patrocinador no puede distinguir entre ambos.
El foco del auditor
Solicitar, para mitigar riesgos, prueba de valor con datos propios, documentación de arquitectura y derechos de auditoría en el contrato. También conviene leer con lupa el alcance de las certificaciones. ISO/IEC 42001 es el primer estándar de sistema de gestión de IA, pero la certificación valida el sistema de gestión de la organización, no el producto o servicio. Un sello no equivale a que el folleto sea cierto.
Distorsión 3: Lo que se escala (pilotos vendidos como transformación)
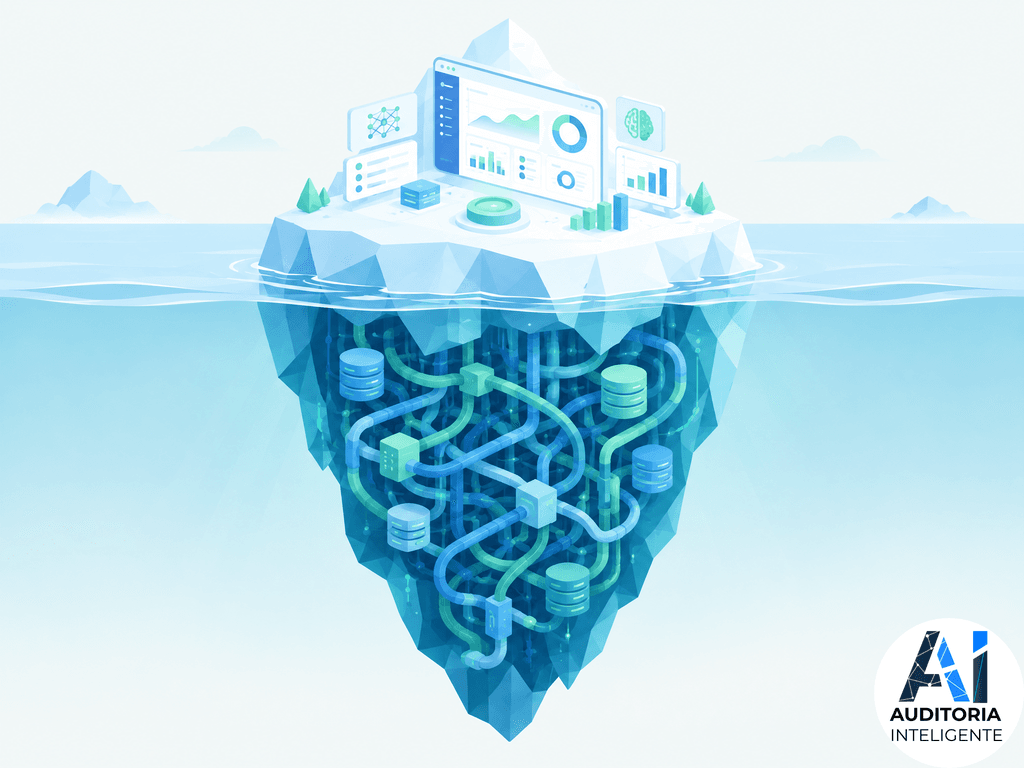
El informe The GenAI Divide del MIT NANDA, publicado en julio de 2025, sostuvo que cerca del 95 % de las iniciativas de IA generativa analizadas no mostraba retorno medible. Un matiz que un auditor no debe pasar por alto: se trata de un estudio preliminar, no de una tasa universal de fracaso, por lo que conviene leerlo como una señal y no como una cifra definitiva. Incluso la estadística más citada del año es una afirmación que hay que examinar.
El uso, además, no es madurez. El ILIA 2025 ubica a República Dominicana (mi país de origen) entre los países "adoptantes", con 45.71 puntos, por encima del promedio regional de 43.02, y entre los países que lideran el uso de IA generativa. Es un avance real, pero medir cuánta gente usa una herramienta no dice si esa herramienta mejora el negocio.
El escenario de riesgo
Una aseguradora reporta al comité ejecutivo que "8,000 empleados usan el asistente de IA". El indicador es de uso, no de resultado. Nadie estableció una línea base de tiempos de ciclo o tasas de error antes del piloto. El piloto se declara exitoso y se solicita presupuesto para escalarlo, sin poder demostrar qué mejoró.
El foco del auditor
Promover métricas de realización de beneficios definidas antes de iniciar, criterios explícitos de paso de piloto a producción (stage gates) y un inventario completo de casos de uso, incluida la IA que los empleados adoptan por su cuenta (shadow AI). Lo que no tiene línea base no puede demostrar mejora.
Conclusión
Discurso, compra y escala son tres puntos donde la imagen de la IA puede distorsionarse. En los tres, la respuesta del auditor es la misma: convertir cada promesa en una afirmación verificable. No se trata de frenar la innovación, sino de asegurar que lo que se construye tenga cimientos.
Diagnosticar la distorsión es la primera mitad del trabajo. La segunda es tener herramientas concretas para corregirla.
En el próximo artículo de esta serie, pasaremos de la sospecha al método: Auditar la promesa, con las preguntas, la evidencia y las cláusulas contractuales que un auditor puede exigir antes de aprobar una solución de IA.