Auditoria Inteligente
Resultados, no procesos
Categoría: Auditoria Interna en la era digital

No todas las promesas llegan desde afuera: algunas nacen en casa. Muchas organizaciones celebran cuántas personas usan IA, pero pocas pueden decir qué beneficio produce, dónde está realmente y qué IA entró sin que nadie la aprobara. Un uso alto no demuestra valor, y un inventario incompleto no demuestra control. Proponemos tres pasos para auditar…
La conversación sobre inteligencia artificial en las organizaciones latinoamericanas avanza más rápido que la evidencia que la respalda. Entre proveedores que reetiquetan productos existentes, pilotos presentados como transformación y ejecutivos que aún no cuentan con las herramientas para cuestionar ambos, se distorsiona la imagen de lo que la tecnología realmente hace. Este artículo examina tres…
En la era de la empresa agéntica, la auditoría interna debe transformarse para construir confianza digital. Para maximizar su valor, la profesión necesita adoptar una perspectiva predictiva y un aseguramiento continuo mediante IA. Implementar controles desde el diseño, como identidades criptográficas y disyuntores algorítmicos, resulta indispensable para gestionar riesgos autónomos y liderar la innovación de…

La transición hacia la empresa agéntica permite que la inteligencia artificial tome decisiones autónomas, transformando la gestión de riesgos. Christian Vargas explica por qué la auditoría interna debe evolucionar de la revisión retrospectiva a la asesoría estratégica. Ante la volatilidad global, los auditores deben actuar como arquitectos de la confianza, garantizando ética y control en…

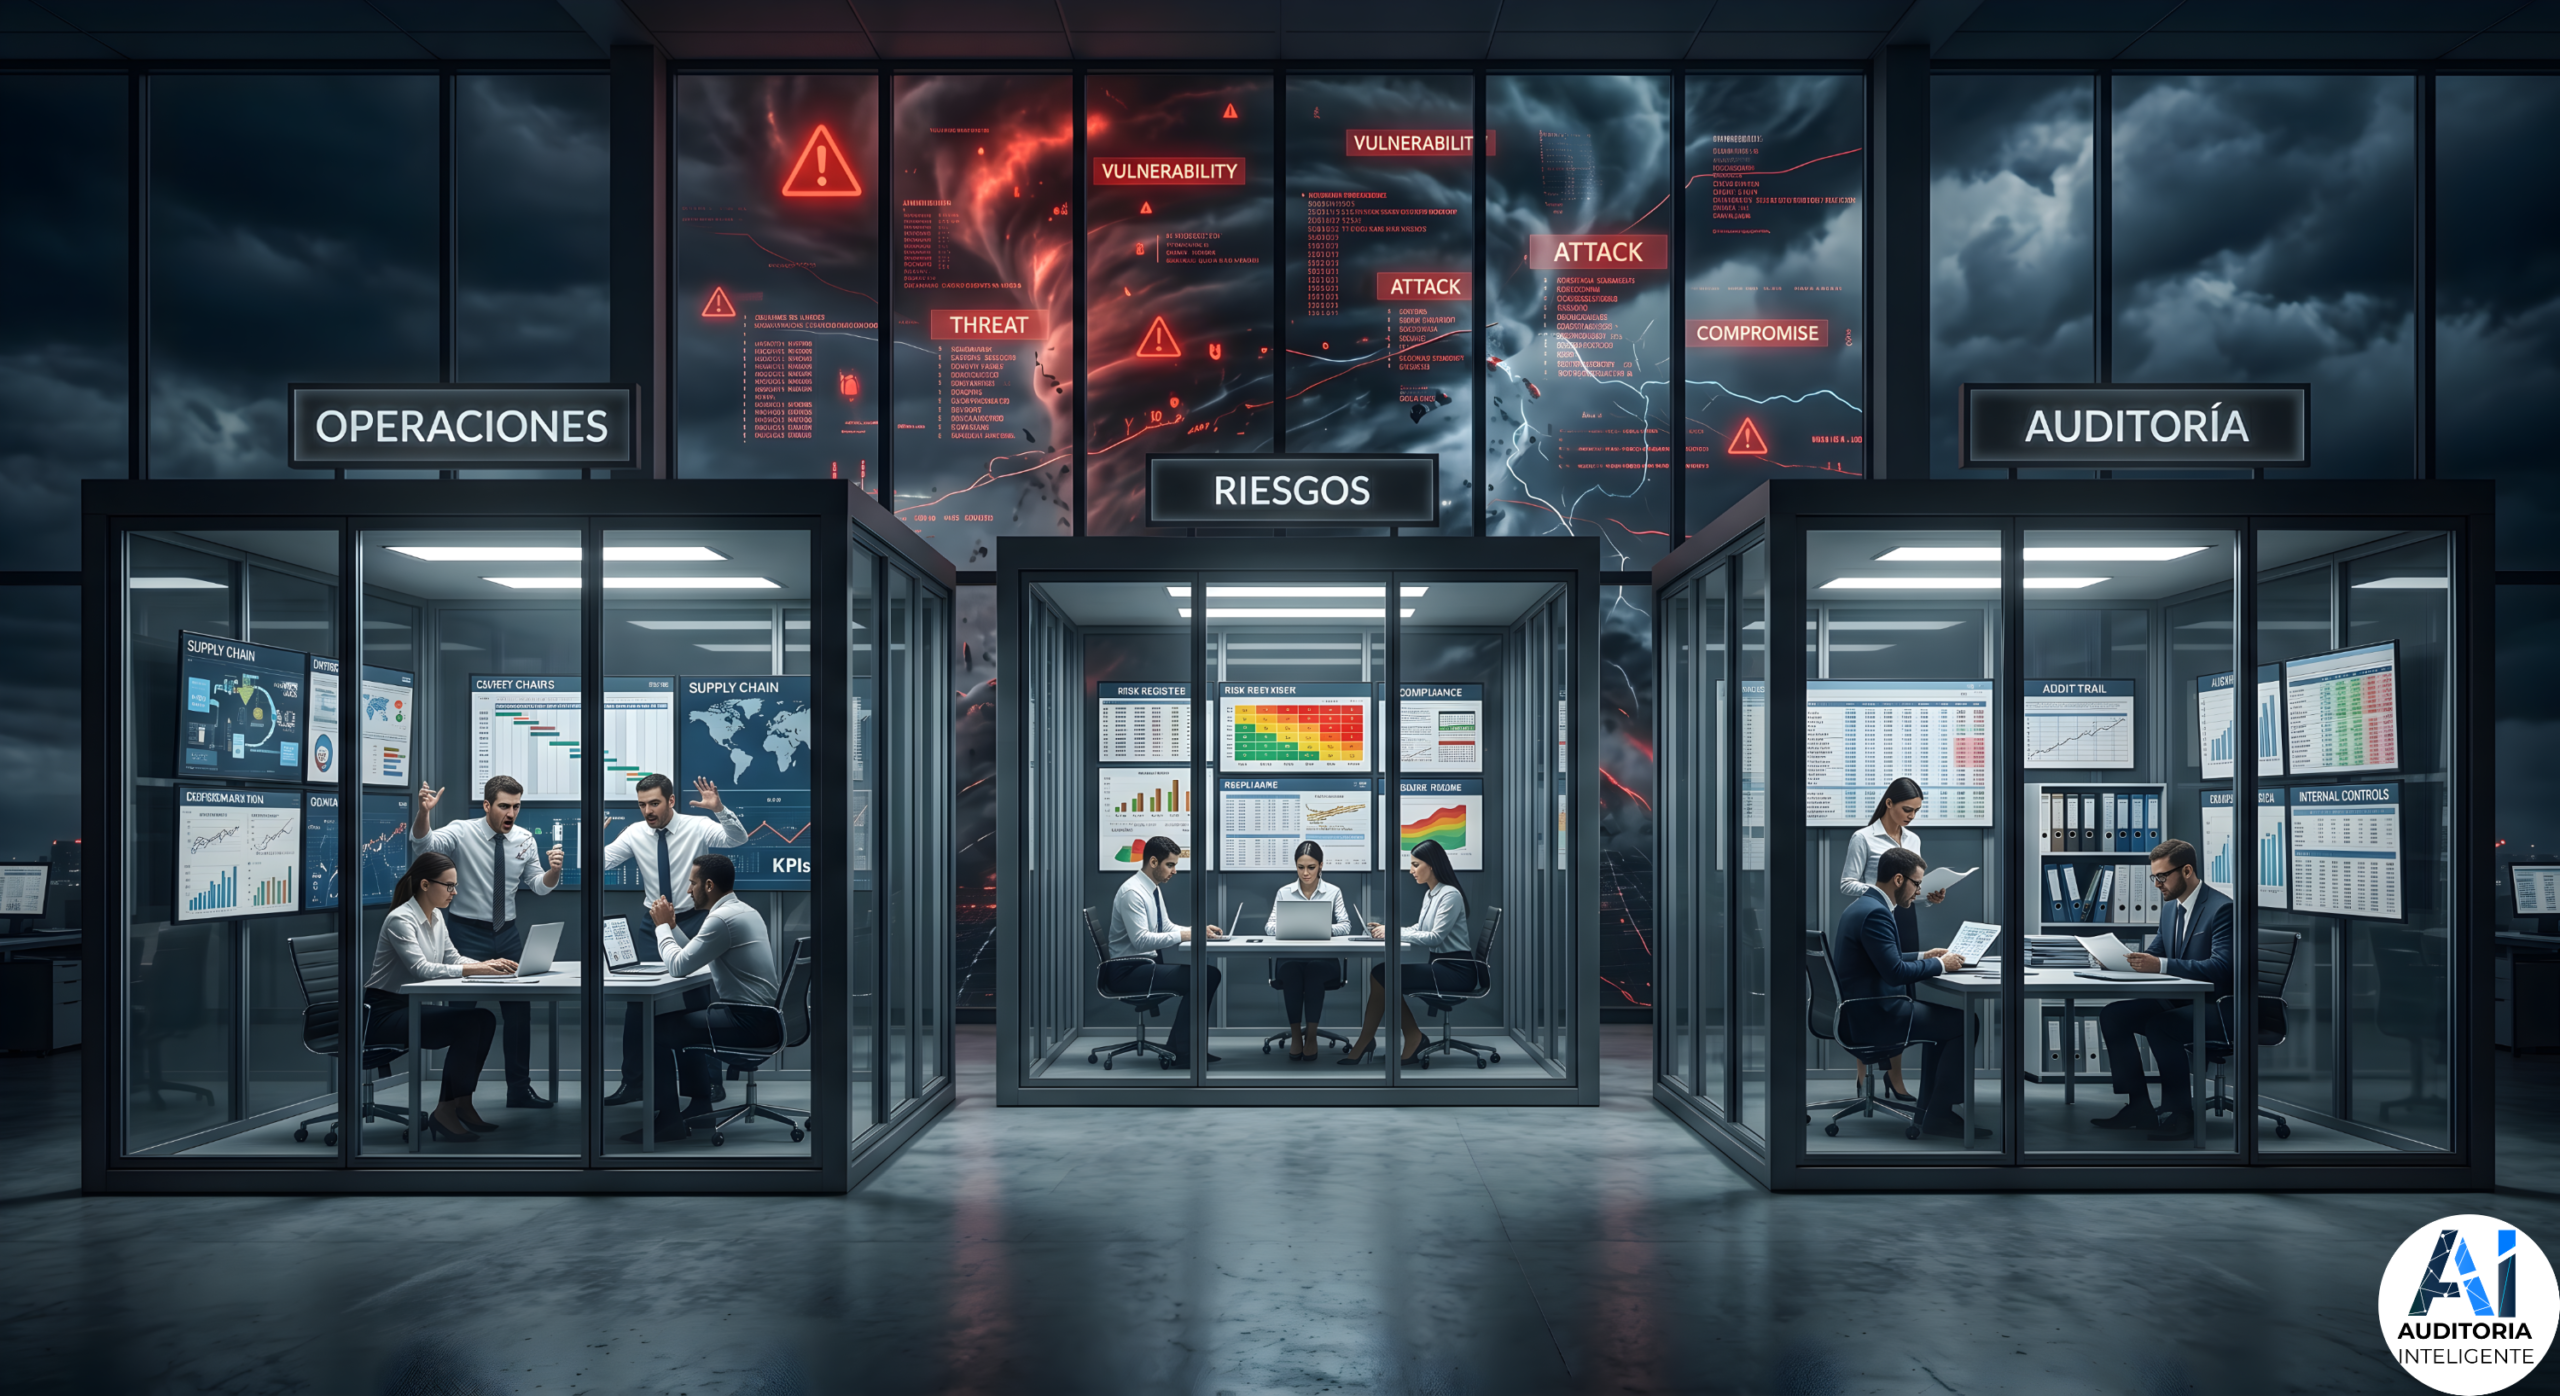
Tradicionalmente, Operaciones (1ra línea), Cumplimiento/Riesgos (2da línea) y Auditoría (3ra línea) han operado en "silos". Cuando ocurre un ciberataque o un fallo tecnológico masivo, estos silos fallan porque los riesgos actuales son transversales. Para sobrevivir y prosperar en la Era Digital, necesitamos una estructura ágil. La gobernanza moderna ya no trata solo de "poner frenos"…
El verdadero desafío para Auditoría Interna radica en la ejecución de las pruebas. En este artículo se relacionan los mandatos del Dominio V de las Normas Globales de Auditoría Interna (NOGAI) y el Requisito Temático sobre Terceras Partes del IIA con marcos de trabajo prácticos como COSO e ISO.
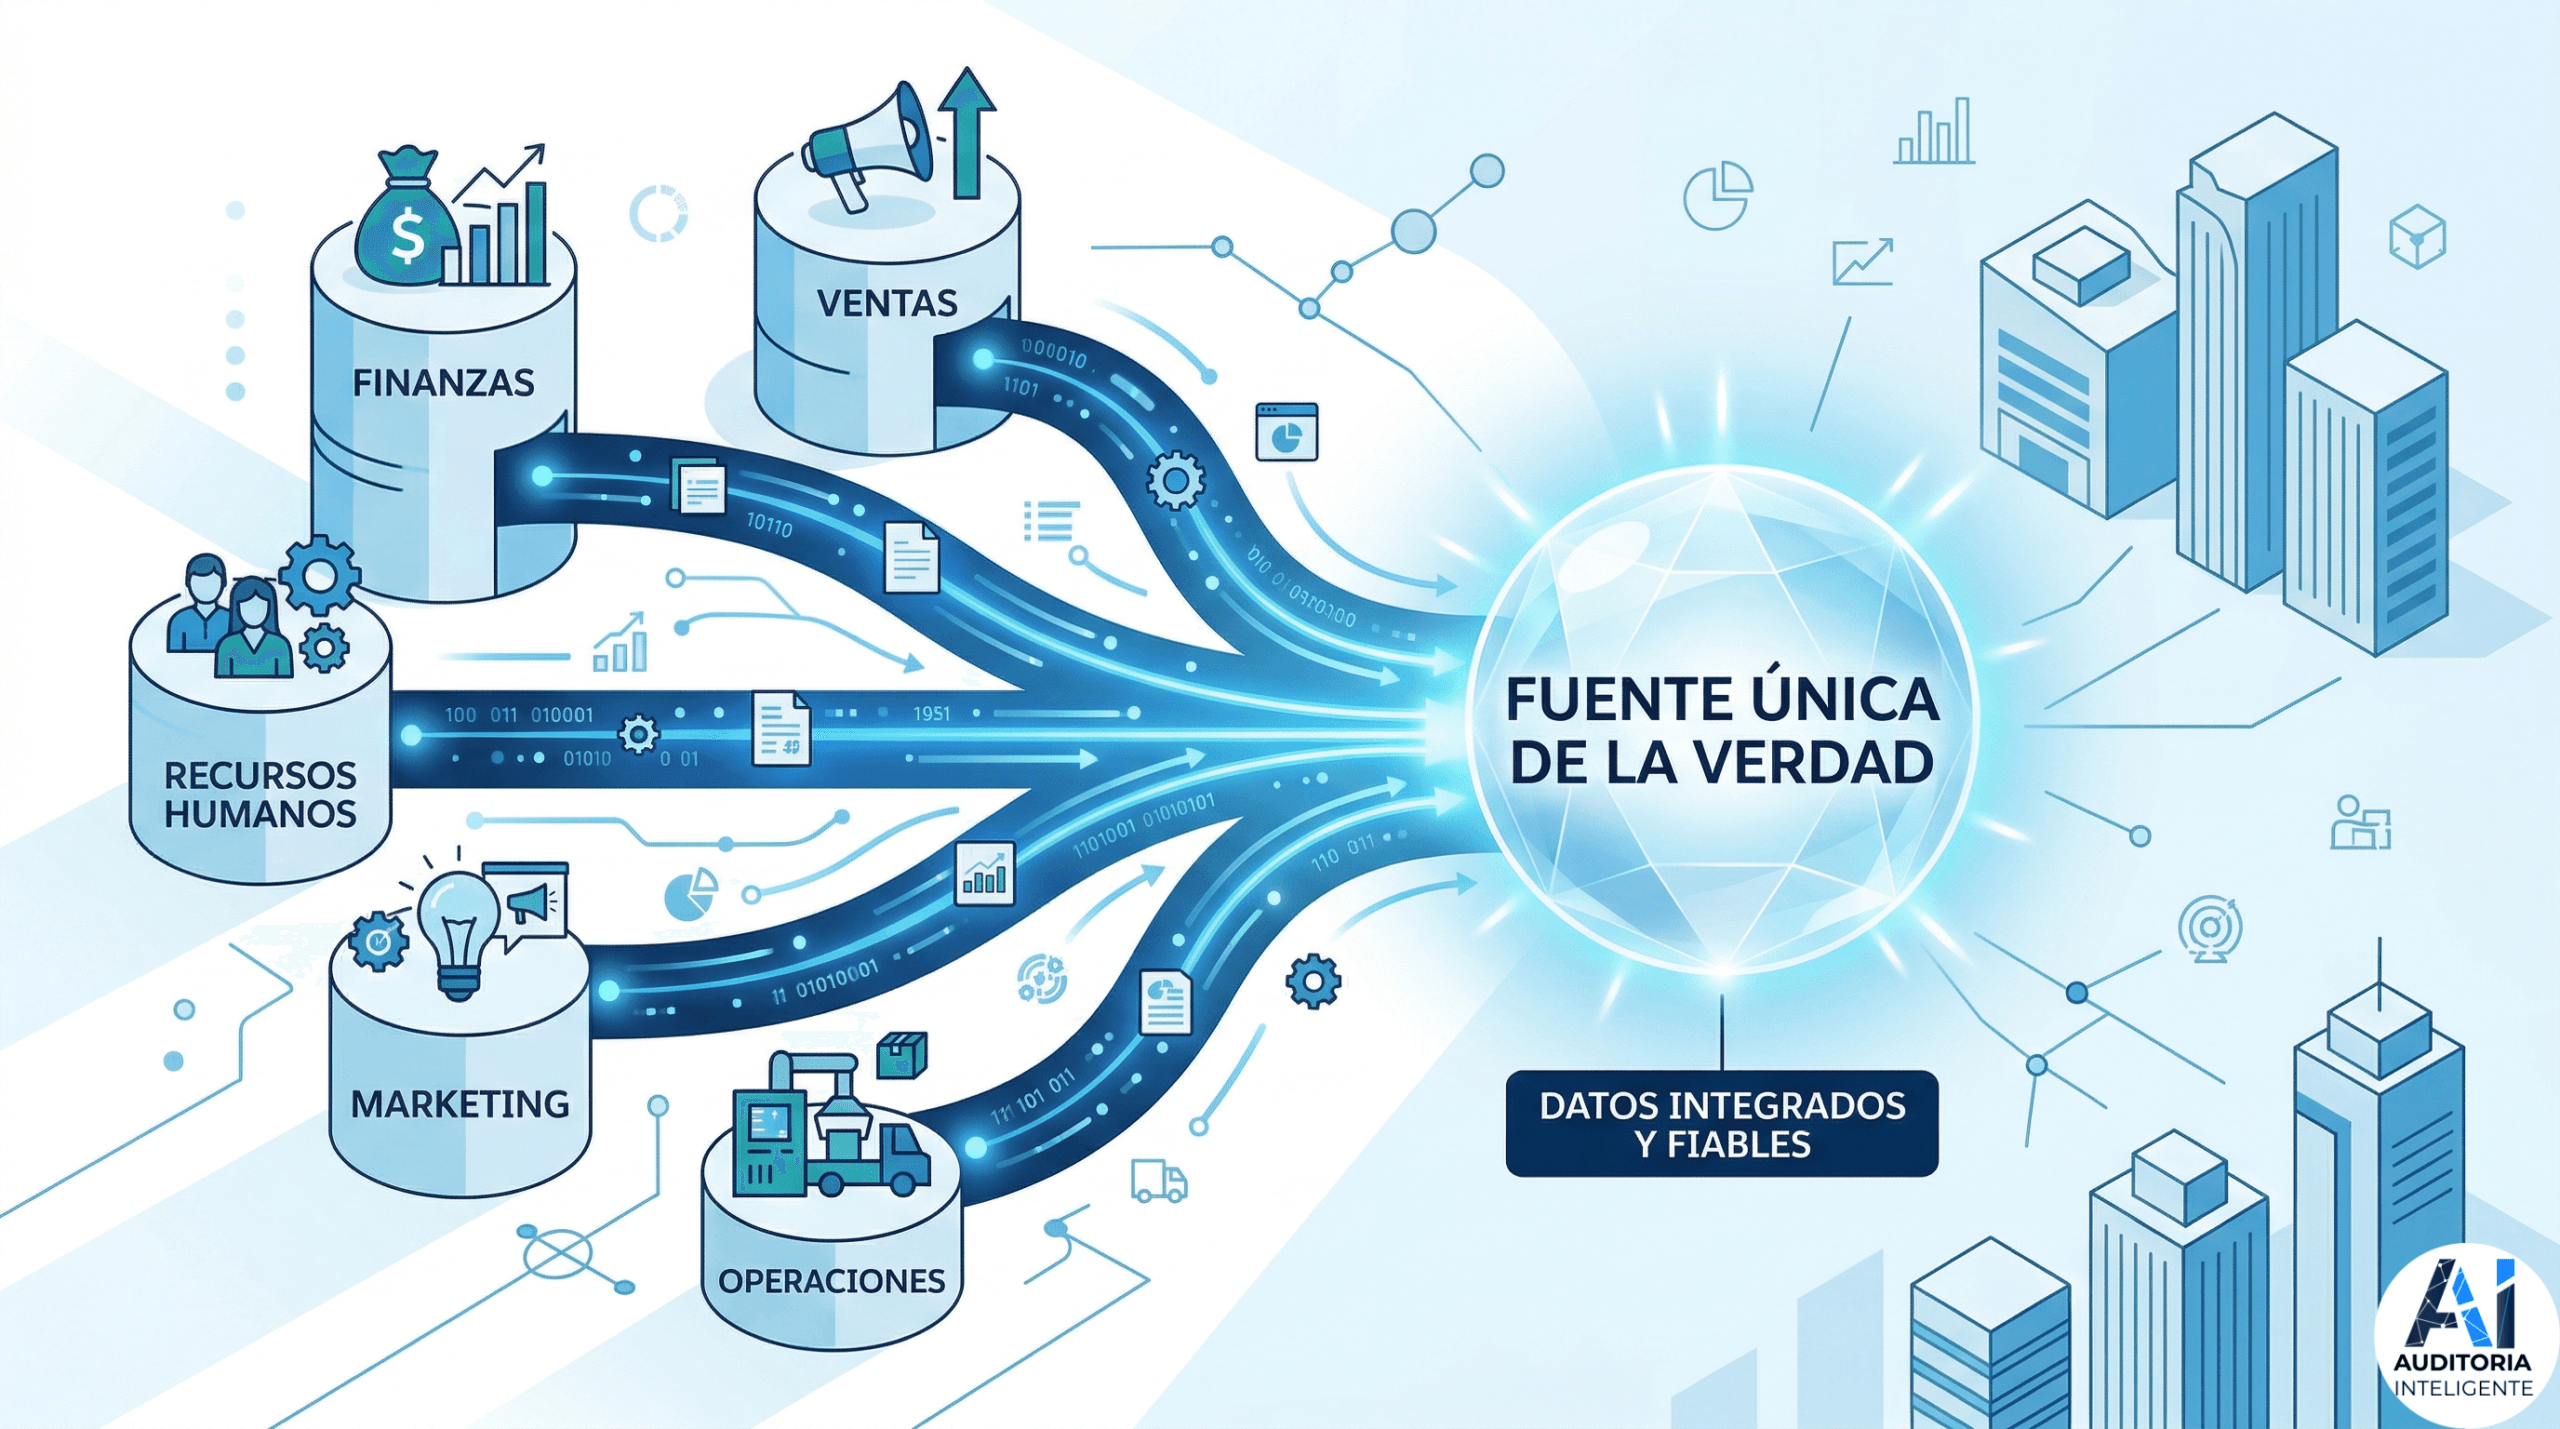
Estamos en una etapa histórica donde la información se ha convertido en el recurso estratégico más importante para la economía, la ciencia y la sociedad. Muchas veces escuchamos la frase “los datos son el nuevo petróleo”, una analogía muy potente para destacar su inmenso valor. Pero esa frase encubre una verdad operativa ineludible: como el…
Aprenda cómo convertir océanos de datos operativos en un “storytelling” digital cohesionado, que empodere a la Alta Dirección y a la Junta Directiva para tomar decisiones estratégicas ágiles y fundamentadas, dejando atrás la época de los reportes retrospectivos
Este artículo examina cómo el principio de Aseguramiento Integrado, impulsado por la Norma 9.5 de las nuevas Normas Globales de Auditoría Interna (NOGAI) del IIA, ofrece una guía estratégica para que los Directores de Auditoría (CAEs) y la Alta Dirección colaboren. Aprenda a convertir la redundancia en sinergia, optimizar recursos y dotar a su organización…
¿Cómo empaquetamos toda esta “sabiduría” para que un CEO, un CFO o el Presidente del Comité de Auditoría, gente crónicamente escasa de tiempo, la consuman, entiendan y actúen en menos de cinco minutos? Lea aquí nuestra propuesta.

Auditoría Inteligente: Resultados, No Procesos.