Auditoria Inteligente
Resultados, no procesos
Categoría: Inteligencia artificial y aseguramiento

La inteligencia artificial agéntica transforma el riesgo corporativo, superando los marcos de control tradicionales. Este artículo analiza tres amenazas sistémicas: agencia excesiva, comportamientos emergentes y automatización invisible. Los auditores deben evolucionar hacia la supervisión de fronteras de herramientas y registros semánticos para garantizar la gobernanza y seguridad operativa en el nuevo ecosistema digital de la…

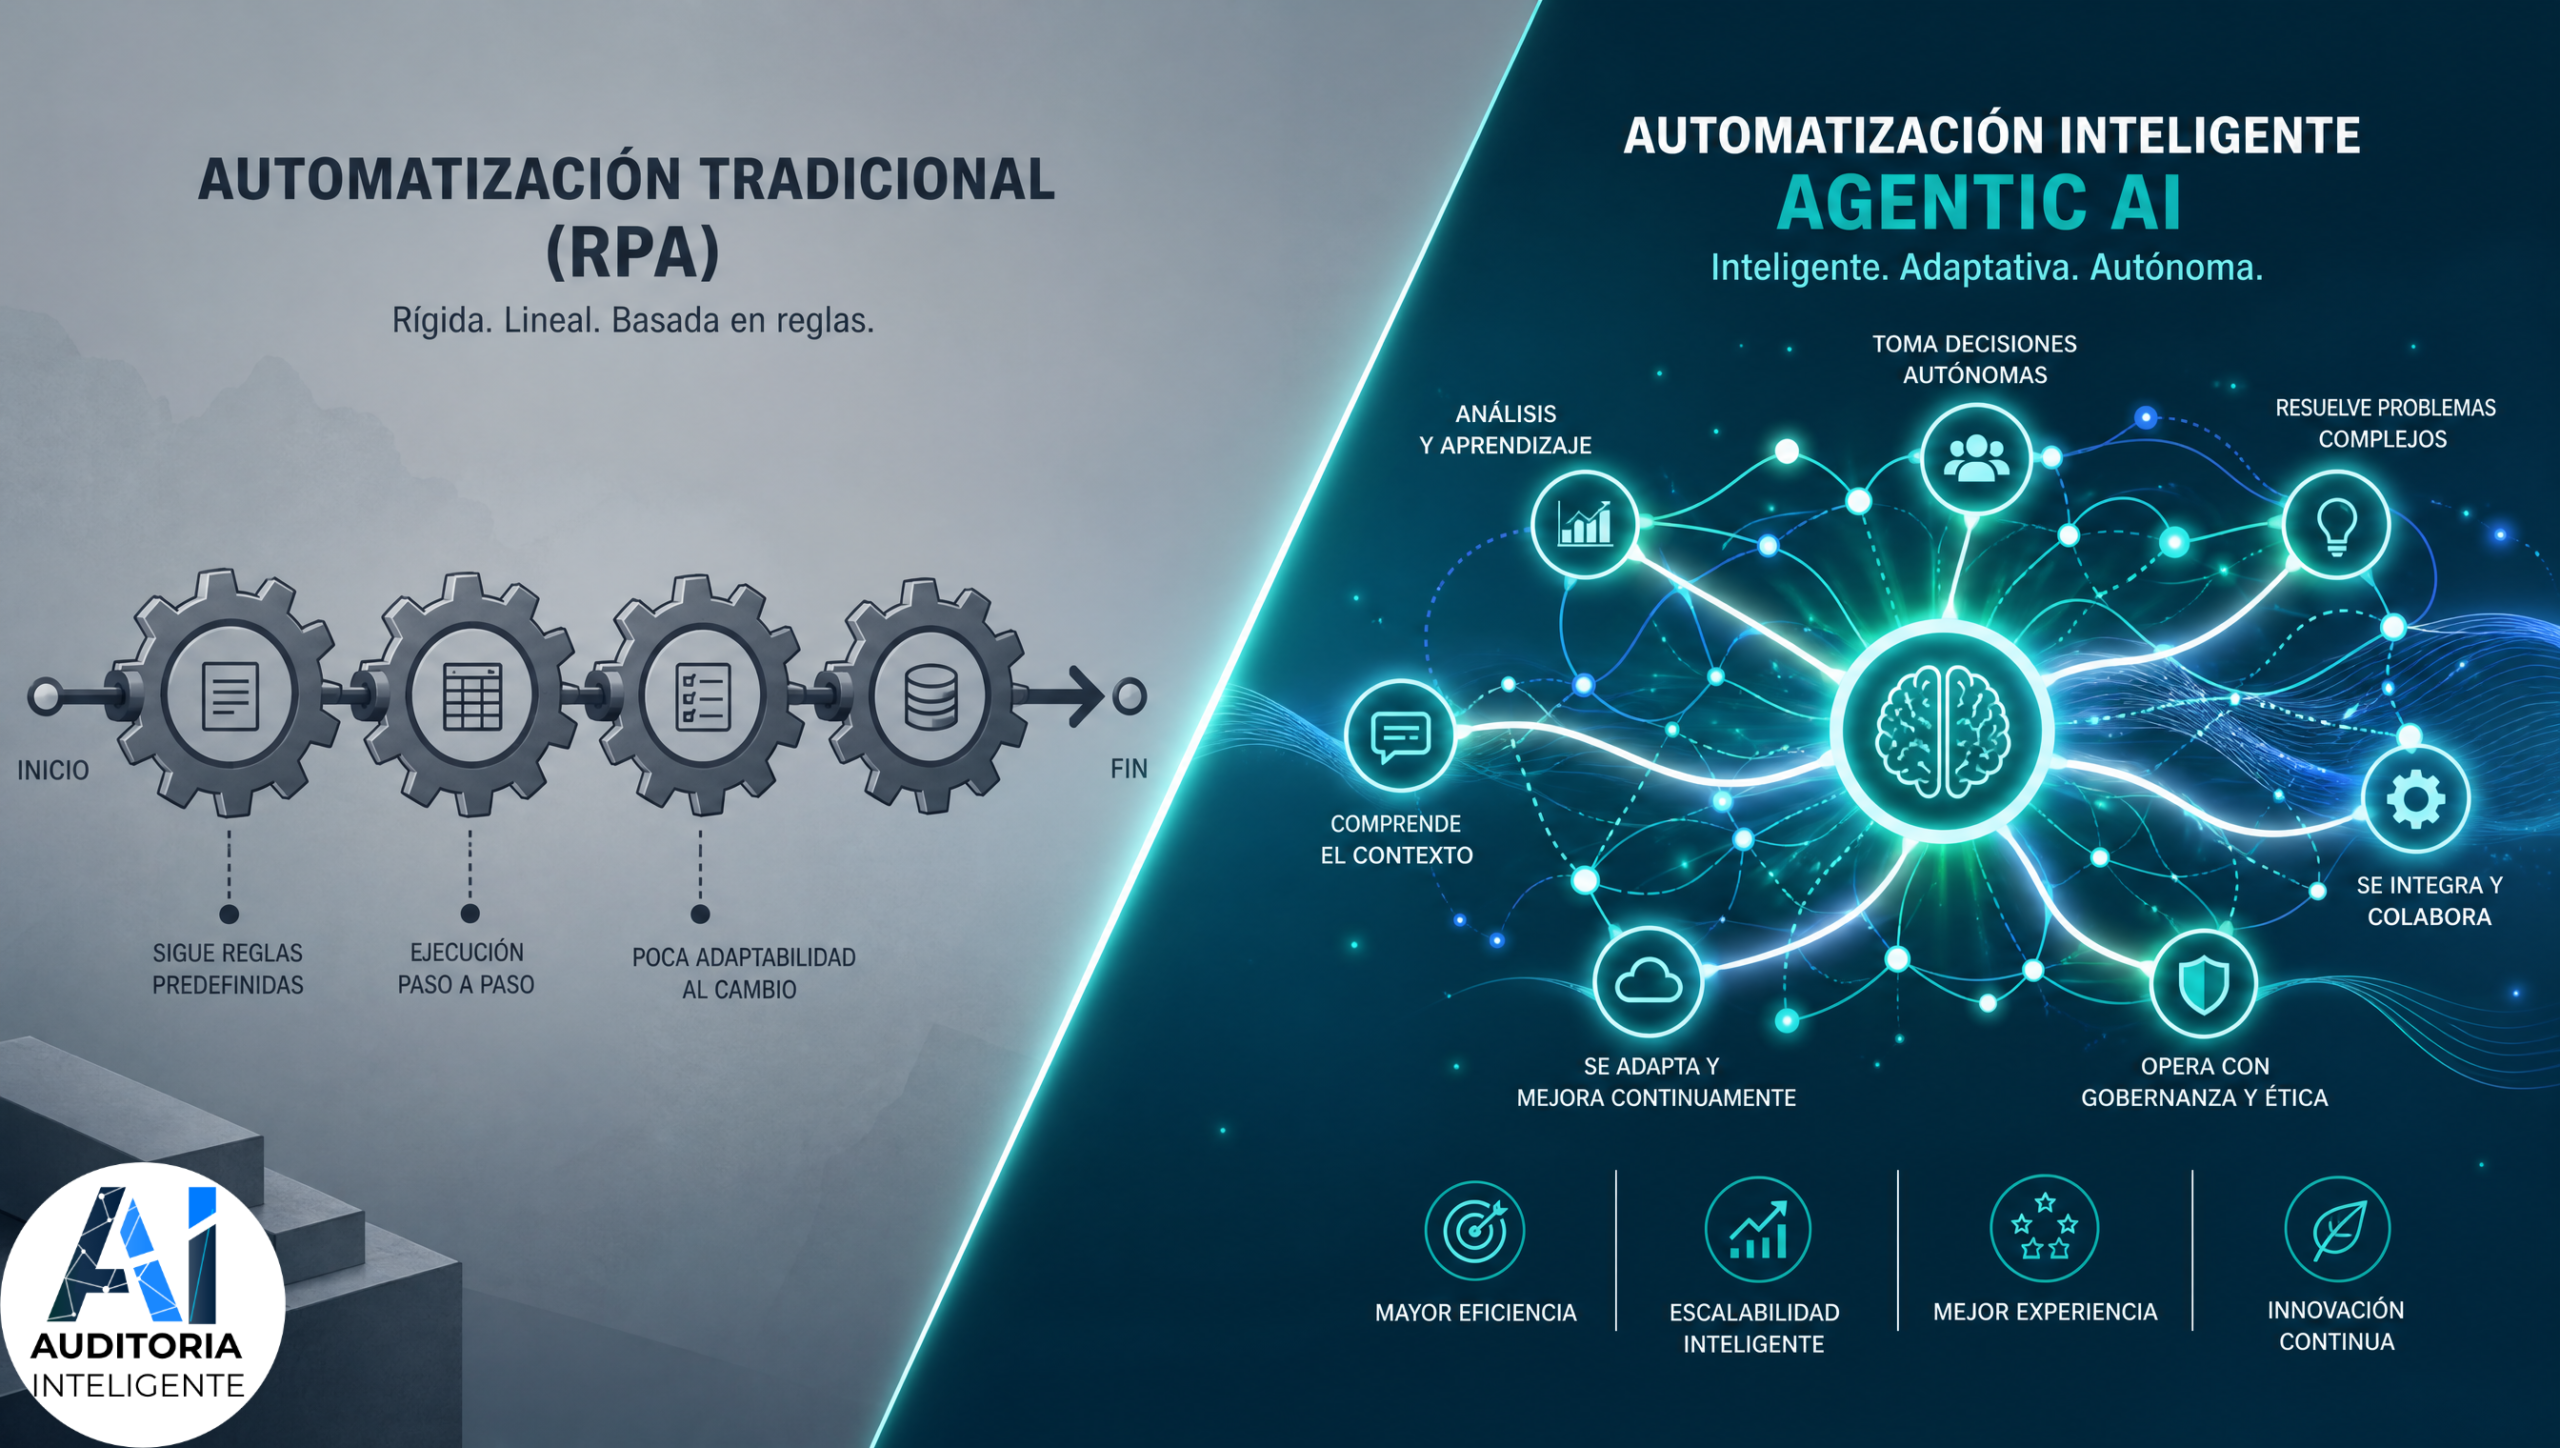
La transición de RPA determinista a IA agente requiere replantear la auditoría interna y sus métodos. Al pasar de sistemas basados en reglas a agentes autónomos orientados a objetivos, los auditores deben transformarse en arquitectos de la confianza. El artículo analiza cómo supervisar perímetros, implementar guardrails dinámicos y asegurar la trazabilidad del razonamiento inteligente.
La transición hacia la empresa agéntica permite que la inteligencia artificial tome decisiones autónomas, transformando la gestión de riesgos. Christian Vargas explica por qué la auditoría interna debe evolucionar de la revisión retrospectiva a la asesoría estratégica. Ante la volatilidad global, los auditores deben actuar como arquitectos de la confianza, garantizando ética y control en…

En la prisa por adoptar IA rápidamente, muchas empresas han creado dependencia de vendedor único que, técnica, financiera y legalmente, es casi imposible de desactivar sin sufrir daño operacional masivo. Conoce más al respecto y cómo pudiese evitarse en su organización.
Sabias qué la inteligencia artificial puede tener sesgo?
Aquí identificamos la brecha que se ha estado observando entre la manera en la que se ha estado implementando el uso de inteligencia artificial (IA) y la capacidad de respuesta que tiene Auditoría Interna sobre este paradigma.


Auditoría Inteligente: Resultados, No Procesos.